Domain silikongriff.de kaufen?
Wir ziehen mit dem Projekt
silikongriff.de um.
Sind Sie am Kauf der Domain
silikongriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain silikongriff.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Livingandhome Klappstühle – komfortabel, atmungsaktiv, stabil & vielseitig für jeden AußenbereichPerfekt für jeden Außenbereich – von einem kompakten Stadtbalkon bis zur großzügigen Villenterrasse – sind diese Klappstühle eine vielseitige und zuverlässige Wahl. Hergestellt aus atmungsaktivem Stoff und robustem Metall bieten sie...80,92 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
KGHFDVB Esszimmerstuhl 2er Set Massives Gummiholz Natürlich Hell Vintage Stabil, langlebig, pflegeleicht, Retro-Look, vielseitig, komfortabel, natürliche MaserungKGHFDVB Esszimmerstuhl 2er Set Massives Gummiholz Natürlich Hell Vintage Stabil, langlebig, pflegeleicht, Retro-Look, vielseitig, komfortabel, natürliche Maserung. Gefertigt aus massivem Kautschukholz in natürlicher und heller Optik, bietet dieser Esszimmerstuhl eine robuste Konstruktion, die selbst bei intensiver täglicher Nutzung zuverlässig ihre Form behält und eine gleichmäßige, sichtbare Holzmaserung zur Geltung bringt. Die gepolsterte Sitzfläche dieses 2er-Sets definiert den Sitzkomfort neu und ermöglicht ausgedehnte Mahlzeiten oder Arbeitsphasen, ohne dass man auf Bequemlichkeit verzichten muss, während das Design Stil und Ergonomie gekonnt vereint. Das ausgeprägte Vintage-Design mit glänzendem Finish verleiht dem Stuhl eine unverwechselbare Retro-Ästhetik, die an vergangene Jahrzehnte erinnert und jedem Raum, ob modern oder klassisch eingerichtet, eine charaktervolle Note verleiht. Vielseitig einsetzbar passt dieser Stuhl sowohl ins Esszimmer als auch ins Home Office und ergänzt unterschiedlichste Wohnbereiche mit seiner flexiblen Beschaffenheit, sodass er überall dort für Komfort sorgt, wo man sich gerne aufhält. Die Pflege gestaltet sich denkbar einfach: Ein feuchtes Tuch genügt, um den Glanz der Oberfläche zu bewahren, wobei scharfe Reinigungsmittel vermieden werden sollten, damit die Lackierung dauerhaft erhalten bleibt und der Stuhl lange ansprechend wirkt. Farbe:Natur und Weiß229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
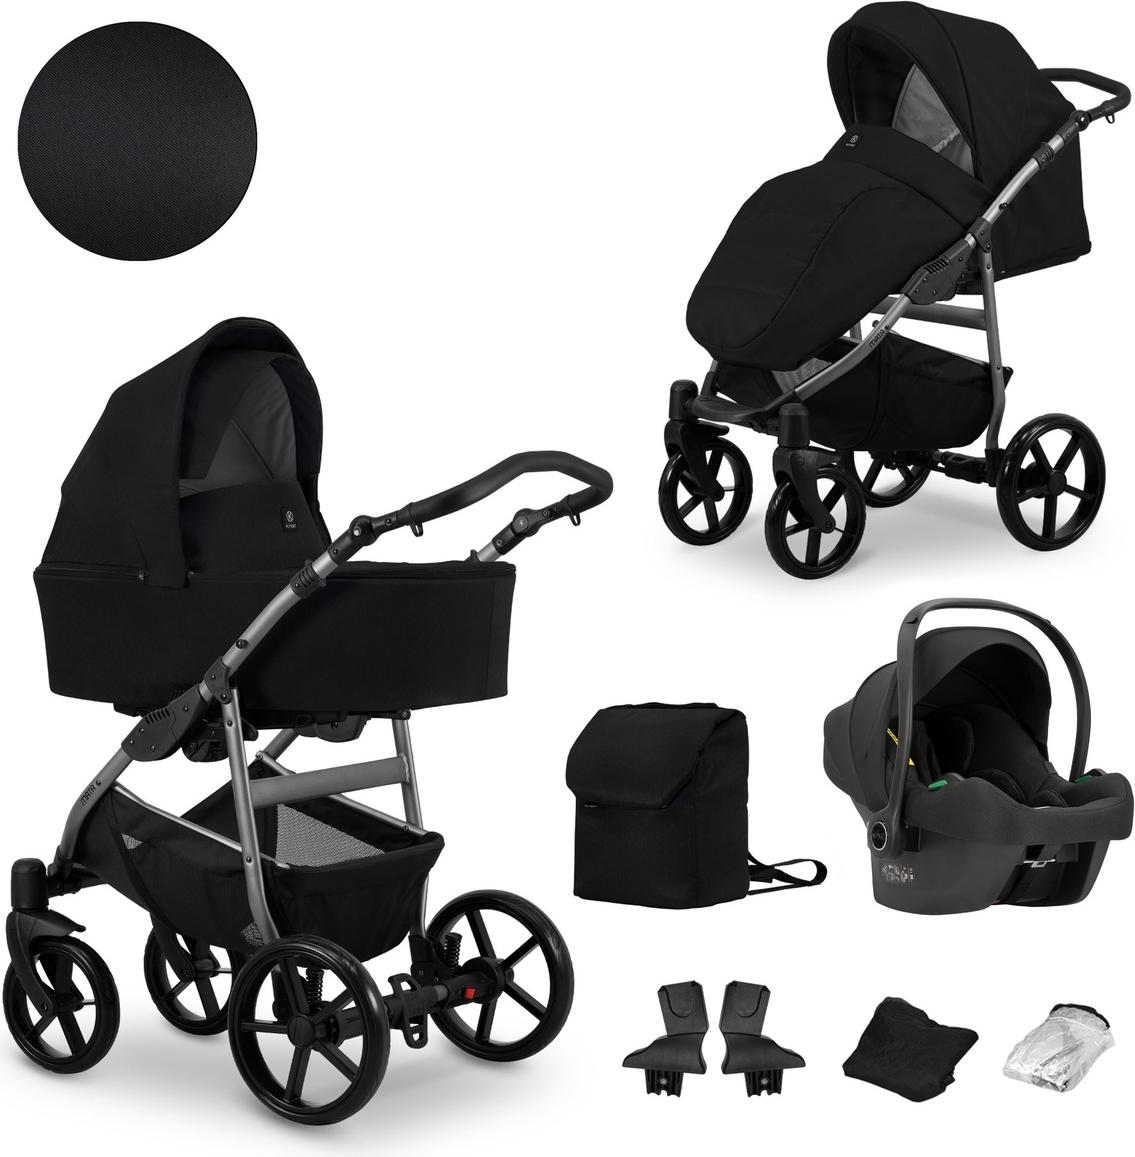
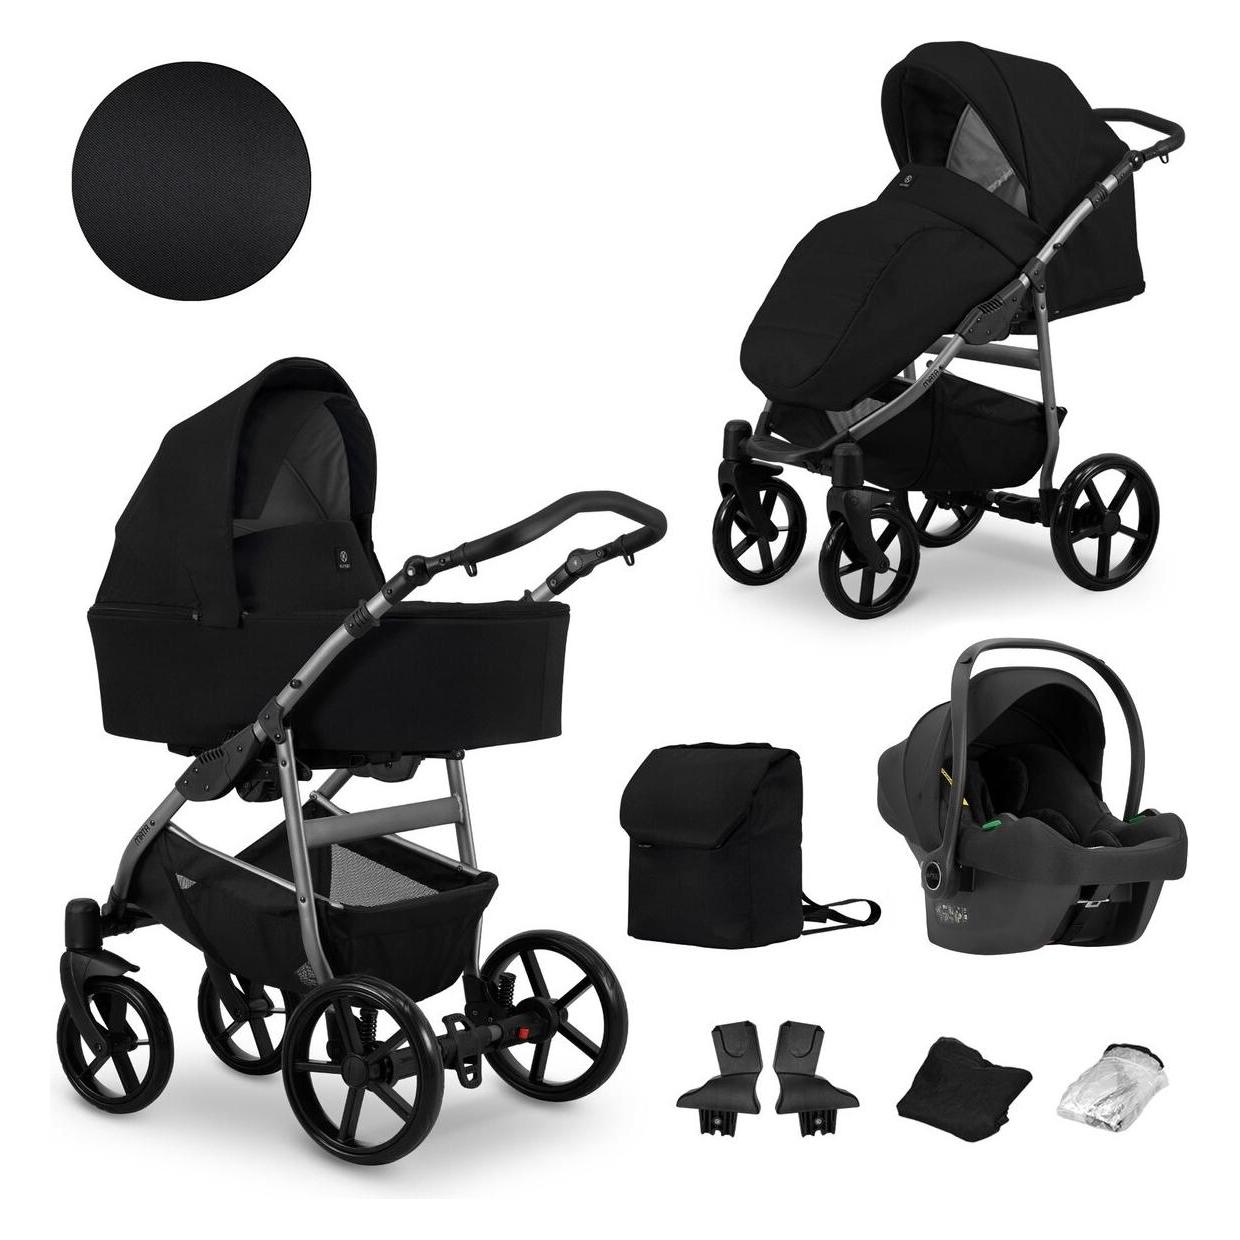
Kunert MATA 3in1 Kinderwagen in Schwarz - vielseitig, komfortabel & sicherMATA 3in1 Graphite FRAME MATA_10-GR BLACK - Versatile Baby Pram for Comfort and Safety Der MATA 3in1 Graphite FRAME MATA_10-GR BLACK ist ein durchdachter Kinderwagen, der für die jüngsten Familienmitglieder entwickelt wurde. Er bietet Sicherheit, Komfort und Bequemlichkeit vom ersten Lebenstag an. Mit einer tiefen Tragetasche und einem komfortablen Sportwagenaufsatz kann Ihr Kind jeden Spaziergang genießen. Alle unsere Kinderwagen entsprechen den europäischen Standards und bestehen strenge Sicherheitstests. Produktmerkmale:Aluminiumrahmen - stabil und starkStop&Drive System für sicheres ParkenVerstellbarer Griff aus em LederGroße Gelräder für komfortable FahrtenGeräumige Tragetasche mit verstellbarem RückenlehneSportwagenaufsatz mit 5-Punkt-SicherheitsgurtFaltbarer Rahmen für einfache Lagerung und Transport Lieferumfang:1x Babywannenabdeckung1x Einkaufskorb1x Sitzbezug1x Regenschutz1x Moskitonetz1x Reisetasche1x Autositz599,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Livingandhome Klappstühle – komfortabel, atmungsaktiv, stabil & vielseitig für jeden AußenbereichPerfekt für jeden Außenbereich – von einem kompakten Stadtbalkon bis zur großzügigen Villenterrasse – sind diese Klappstühle eine vielseitige und zuverlässige Wahl. Hergestellt aus atmungsaktivem Stoff und robustem Metall bieten sie...80,92 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
KGHFDVB Esszimmerstuhl 2er Set Massives Gummiholz Natürlich Hell Vintage Stabil, langlebig, pflegeleicht, Retro-Look, vielseitig, komfortabel, natürliche MaserungKGHFDVB Esszimmerstuhl 2er Set Massives Gummiholz Natürlich Hell Vintage Stabil, langlebig, pflegeleicht, Retro-Look, vielseitig, komfortabel, natürliche Maserung. Gefertigt aus massivem Kautschukholz in natürlicher und heller Optik, bietet dieser Esszimmerstuhl eine robuste Konstruktion, die selbst bei intensiver täglicher Nutzung zuverlässig ihre Form behält und eine gleichmäßige, sichtbare Holzmaserung zur Geltung bringt. Die gepolsterte Sitzfläche dieses 2er-Sets definiert den Sitzkomfort neu und ermöglicht ausgedehnte Mahlzeiten oder Arbeitsphasen, ohne dass man auf Bequemlichkeit verzichten muss, während das Design Stil und Ergonomie gekonnt vereint. Das ausgeprägte Vintage-Design mit glänzendem Finish verleiht dem Stuhl eine unverwechselbare Retro-Ästhetik, die an vergangene Jahrzehnte erinnert und jedem Raum, ob modern oder klassisch eingerichtet, eine charaktervolle Note verleiht. Vielseitig einsetzbar passt dieser Stuhl sowohl ins Esszimmer als auch ins Home Office und ergänzt unterschiedlichste Wohnbereiche mit seiner flexiblen Beschaffenheit, sodass er überall dort für Komfort sorgt, wo man sich gerne aufhält. Die Pflege gestaltet sich denkbar einfach: Ein feuchtes Tuch genügt, um den Glanz der Oberfläche zu bewahren, wobei scharfe Reinigungsmittel vermieden werden sollten, damit die Lackierung dauerhaft erhalten bleibt und der Stuhl lange ansprechend wirkt. Farbe:Natur und Weiß229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
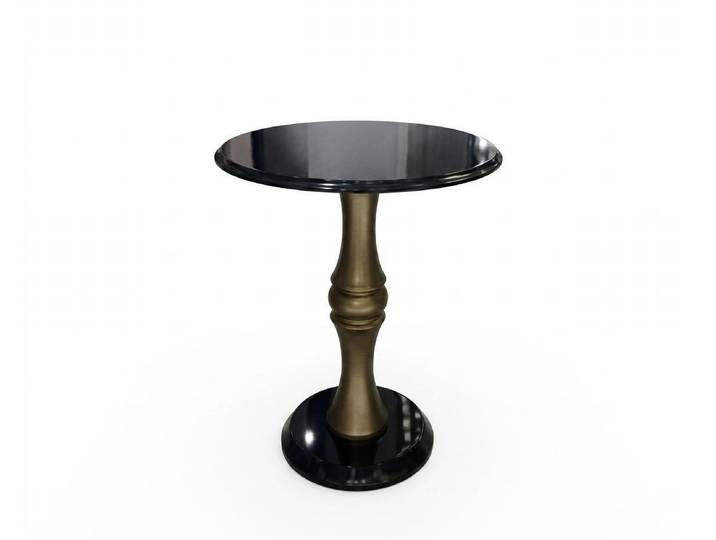
JVmoebel Beistelltisch Beistelltisch Praktisch Stilvoll Modern Elegant Hochwertig Komfortabel, Made in EuropaJVmoebel Beistelltisch Beistelltisch Praktisch Stilvoll Modern Elegant Hochwertig Komfortabel, Made in Europa. Produktdetails Markeninformationen: JV Möbel - Seit Jahrzehnten ein Synonym für Qualität und Stil. Seit über zwei Jahrzehnten steht JV Möbel für erstklassige Möbel, die Design, Funktionalität und Langlebigkeit auf höchstem Niveau vereinen. Mit unserer langjährigen Erfahrung und einem tiefen Verständnis für die Wünsche unserer Kunden haben wir uns als vertrauenswürdiger Partner für individuelle Wohnraumlösungen etabliert. Unsere breite Produktpalette, die von handgefertigten Ledersofas über klassische Chesterfield-Möbel bis hin zu modernen Wohnmöbeln reicht, erfüllt die vielfältigen Einrichtungswünsche unserer Kunden., Maßangaben Breite: 50 cm, Tiefe: 50 cm, Höhe: 52 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Farbe Farbe: Braun, Lieferung & Montage Aufbauhinweise: Nein, Hinweise Sprachen Bedienungs-/Aufbauanleitung: Englisch (EN), Farbe:braun5799,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Livingandhome Klappstühle – komfortabel, atmungsaktiv, stabil & vielseitig für jeden AußenbereichPerfekt für jeden Außenbereich – von einem kompakten Stadtbalkon bis zur großzügigen Villenterrasse – sind diese Klappstühle eine vielseitige und zuverlässige Wahl. Hergestellt aus atmungsaktivem Stoff und robustem Metall bieten sie außergewöhnlichen Komfort, da sie sich der Körperform anpassen und diese unterstützen. Neben dem Komfort überzeugen sie durch unvergleichliche Bequemlichkeit: Einfach zusammenklappen und bei Nichtgebrauch verstauen. Entdecken Sie die mühelose Freude am Entspannen im Freien mit diesen unverzichtbaren Stühlen.95,20 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.